Domain private-vermögensberatung.de kaufen?
Wir ziehen mit dem Projekt
private-vermögensberatung.de um.
Sind Sie am Kauf der Domain
private-vermögensberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-vermögensberatung.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Platforms
Top-Angebote
Produkte zum Begriff Platforms:
-
Stageworx Wheel for Platforms w. BrakeStageworx Rolle mit Bremse für Podeste; Lenkrolle zum direkten Einstecken in Eckwinkel mit 45 x 45 mm Aufnahme; Rad Ø 200 mm; Radbreite 50 mm; Tragkraft je Rolle 200 kg; Radkörper aus Polypropylen; Gehäuse aus Stahlblech; Aufnahmeadapter aus Stahl (RAL 9005); Schwenklager mit zweifachem Kugelkranz; Radachse verschraubt; Gewicht: 4,0 kg;82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
In which ways can compatibility between different systems and devices be achieved? And what are the potential challenges in ensuring compatibility across different platforms?
Compatibility between different systems and devices can be achieved through standardization of communication protocols, use of middleware or APIs, and implementing cross-platform development tools. Potential challenges in ensuring compatibility include differences in hardware specifications, operating systems, and software versions, as well as the need for continuous updates and maintenance to keep systems interoperable. Testing and validation across multiple platforms is also crucial to ensure seamless integration and functionality. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Platforms:
-
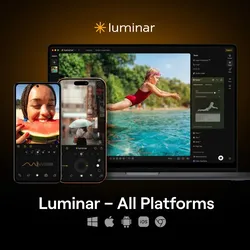
Skylum Luminar ALL PlatformsIT-NERD24 · SKYLUM · LUMINAR ALL PLATFORMS Ihre Fotoprojekte. Auf jedem Gerät. In Ihrem Stil. Skylum Luminar ALL Platforms verbindet KI-Fotobearbeitung auf Windows und macOS mit mobilen Apps und einer angekündigten Web-Version. Beginnen Sie unterwegs und führen Sie Ihre Bildideen am Rechner weiter. Desktop & Mobile Cross-Device Editing KI-Werkzeuge Fotobearbeitung ohne festen Arbeitsplatz Ob Sie auf Reisen fotografieren, Produktbilder für einen Shop vorbereiten oder persönliche Erinnerungen bearbeiten: Oft entsteht die erste Bildidee dort, wo gerade kein Computer verfügbar ist. Skylum Luminar ALL Platforms verbindet unterschiedliche Bearbeitungsorte in einem Lizenzpaket. Desktop und Mobile gehören zum Angebot, während Luminar Web für Herbst 2026 angekündigt ist. Entscheidend ist dabei nicht allein die Anzahl der unterstützten Plattformen, sondern ein sinnvoller Ablauf. Auf dem Mob...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stageworx Wheel for PlatformsStageworx Rolle für Podeste; Lenkrolle zum direkten Einstecken in Eckwinkel mit 45 x 45 mm Aufnahme; Rad Ø 200 mm; Radbreite 50 mm; Tragkraft je Rolle 200 kg; Radkörper aus Polypropylen; Gehäuse aus Stahlblech; Aufnahmeadapter aus Stahl (RAL 9005); Schwenklager mit zweifachem Kugelkranz; Radachse verschraubt; Gewicht: 3,7 kg;66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stageworx Wheel for Platforms w. BrakeStageworx Rolle mit Bremse für Podeste; Lenkrolle zum direkten Einstecken in Eckwinkel mit 45 x 45 mm Aufnahme; Rad Ø 200 mm; Radbreite 50 mm; Tragkraft je Rolle 200 kg; Radkörper aus Polypropylen; Gehäuse aus Stahlblech; Aufnahmeadapter aus Stahl (RAL 9005); Schwenklager mit zweifachem Kugelkranz; Radachse verschraubt; Gewicht: 4,0 kg;82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
In which ways can compatibility between different systems and devices be achieved? And what are the potential challenges in ensuring compatibility across different platforms?
Compatibility between different systems and devices can be achieved through standardization of communication protocols, use of middleware or APIs, and implementing cross-platform development tools. Potential challenges in ensuring compatibility include differences in hardware specifications, operating systems, and software versions, as well as the need for continuous updates and maintenance to keep systems interoperable. Testing and validation across multiple platforms is also crucial to ensure seamless integration and functionality. **
Ähnliche Suchbegriffe für Platforms
-
Red Hat build of Quarkus for non-Red Hat platforms (2 Cores or 4 vCPUs)Red Hat build of Quarkus for non-Red Hat platforms – Cloud-native Java für flexible Unternehmensumgebungen Eine professionelle Red Hat Subskriptionslösung für Unternehmen, die moderne Java-Anwendungen, Microservices und cloud-native Workloads auch außerhalb klassischer Red Hat Plattformumgebungen strukturierter nutzen möchten. Red Hat build of Quarkus for non-Red Hat platforms (2 Cores or 4 vCPUs) ist eine professionelle Red Hat Subskriptionslösung für Unternehmen, die moderne Java-Anwendungen schneller, schlanker und besser auf cloud-native Architekturen ausrichten möchten. Quarkus ist besonders für Microservices, containerisierte Anwendungen und moderne Entwicklungsprozesse interessant, bei denen kurze Startzeiten, ein geringer Ressourcenbedarf und eine gute Einbindung in Plattform- und DevOps-Prozesse wichtig sind. Wenn Sie diese Lösung über unsere Plattform kaufen , erhalten Sie eine offizielle Red Hat Subskription für den vorgesehenen Nutzungsumfang. Ihre Bestellung wird über unsere sichere Zahlung verarbeitet und anschließend digital bereitgestellt. Wenn Sie weitere Red Hat Lösungen für Java, Middleware, OpenShift, Linux oder Enterprise-Infrastruktur suchen, können Sie passende Produkte ebenfalls direkt bei uns im Shop für Red Hat kaufen . Der genaue Preis richtet sich nach dem gewählten Subskriptionsumfang, der Laufzeit und dem konkreten Einsatzbereich. Die Lösung richtet sich an Entwicklungsteams, Plattformverantwortliche, DevOps-Teams, IT-Abteilungen und Unternehmen, die Java-Anwendungen modernisieren oder neue cloud-native Anwendungen aufbauen möchten. Der Zusatz for non-Red Hat platforms macht diese Variante besonders interessant für Organisationen, die Quarkus in Umgebungen einsetzen möchten, die nicht ausschließlich auf Red Hat Plattformen ausgerichtet sind. Der konkrete Nutzungs- und Supportumfang sollte dabei immer anhand der vorhandenen Infrastruktur, der eingesetzten Plattform und des jeweiligen Red Hat Subskriptionsmodells geprüft werden. Moderne Java-Entwicklung für Microservices und cloud-native Anwendungen Red Hat build of Quarkus unterstützt Unternehmen dabei, Java-Anwendungen stärker auf moderne Architekturansätze auszurichten. In vielen IT-Landschaften werden Anwendungen heute kleiner, verteilter und stärker automatisiert bereitgestellt. Quarkus bietet dafür eine geeignete Grundlage, wenn Java weiterhin genutzt werden soll, aber gleichzeitig Anforderungen an schnelle Bereitstellung, effiziente Ressourcennutzung und containernahe Entwicklung steigen. Gerade bei Microservices und modernen Plattformstrategien ist es wichtig, dass Anwendungen gut in Entwicklungs-, Build-, Test- und Deployment-Prozesse passen. Red Hat build of Quarkus kann Unternehmen dabei helfen, Java-basierte Workloads besser in solche Abläufe einzuordnen und bestehende Entwicklungsprozesse schrittweise zu modernisieren. Für non-Red-Hat-Plattformen und flexible IT-Strategien Diese Variante ist für Unternehmen relevant, die Red Hat build of Quarkus im Zusammenhang mit Plattformen oder Betriebsumgebungen außerhalb klassischer Red Hat Zielumgebungen betrachten. Damit eignet sich die Subskription für Organisationen, die eine flexible Java-Strategie verfolgen und ihre Anwendungen in vorhandene IT-Landschaften einordnen möchten, ohne alle Workloads zwingend auf eine einheitliche Red Hat Plattform zu verlagern. Der Einsatz auf non-Red-Hat-Plattformen sollte sorgfältig geprüft werden, weil unterstützte Konfigurationen, Laufzeitumgebungen und Betriebsmodelle je nach Version und Subskriptionsbedingungen unterschiedlich sein können. Unternehmen erhalten mit dieser Variante jedoch eine nachvollziehbare Grundlage, um Quarkus-basierte Java-Anwendungen in passende externe oder gemischte Plattformstrategien einzuplanen. Geeignet für Modernisierung, Entwicklung und DevOps-Prozesse Red Hat build of Quarkus for non-Red Hat platforms ist besonders interessant für Unternehmen, die bestehende Java-Anwendungen modernisieren oder neue Anwendungen von Beginn an cloud-näher entwickeln möchten. Die Lösung passt zu Szenarien, in denen Entwicklungsteams Microservices, APIs, Backend-Dienste oder containernahe Anwendungen mit Java umsetzen und gleichzeitig eine professionelle Red Hat Subskriptionsgrundlage berücksichtigen möchten. Der genaue Nutzen hängt vom jeweiligen Projekt, der vorhandenen Plattform, den eingesetzten Java-Versionen und den betrieblichen Anforderungen ab. Deshalb sollte die Lösung immer im Zusammenhang mit der bestehenden Entwicklungsstrategie, den Supportanforderungen und dem geplanten Einsatzmodell bewertet werden. Subskriptionsumfang: 2 Cores oder 4 vCPUs Die Variante „2 Cores or 4 vCPUs“ beschreibt einen klar definierten Subskriptionsumfang für Red Hat build of Quarkus for non-Red Hat platforms. Sie eignet sich für Unternehmen, die Quarkus-basierte Anwendungen anhand eines festen Ressourcenrahmens planen und den Einsatz besser in Einkaufs-, IT- und Budgetprozesse einordnen möchten. Die genaue Nutzung erfolgt gemäß dem j...1133,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.