Domain private-vermögensberatung.de kaufen?
Wir ziehen mit dem Projekt
private-vermögensberatung.de um.
Sind Sie am Kauf der Domain
private-vermögensberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-vermögensberatung.de kaufen?
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **

Ähnliche Suchbegriffe für Was
Top-Angebote
Produkte zum Begriff Was:
-
WAS IST WAS Comic - MythologieClever mit WAS IST WAS Comics! Götter, Mythen und Fabelwesen ... da haben Wenko und Will nur große Fragezeichen über ihren Köpfen. Allein Iris hat für die anstehende Schulprüfung gelernt. Aber der verrückte Professor Quecksilber weiß Rat! Mit einer seiner Erfindungen lassen sich die vier in eine Traumwelt transferieren, die Iris mit ihrem gesammelten Wissen füllt. Doch als der Professor einen lauten Streit anfängt, ruft das ein Wesen auf den Plan, das mehr als erbost über diese Ruhestörung ist und den Professor kurzerhand entführt. Ein WAS IST WAS-Comic zum Thema Mythologie!14,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
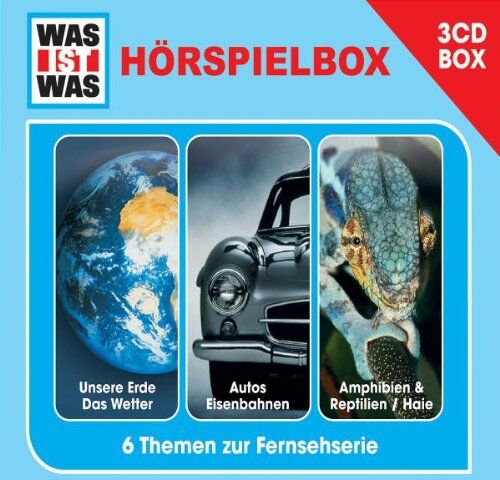
Was Ist Was - WAS IST WAS 3-CD Hörspielbox - Preis vom 02.11.2026 20:28:08 hBrand : Wildschuetz, Binding : Audio CD, Label : Karussell (Universal Music), Publisher : Karussell (Universal Music), NumberOfDiscs : 3, NumberOfItems : 3, Format : Box-Set, medium : Audio CD, releaseDate : 2006-09-22, artists : Was Ist Was6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Risikomanagement und langfristiger Vermögensaufbau eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Sie ermöglichen es Anlegern, einfach in verschiedene Märkte und Branchen zu investieren, ohne einzelne Aktien auswählen zu müssen. Allerdings können ETFs auch zu einer Überdiversifikation führen und bieten möglicherweise nicht die gleiche Rendite wie einzelne Aktien. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageform genutzt werden, um langfristiges Wachstum zu erzielen. Im Risikomanagement können sie dazu beitragen, das Risiko zu streuen und Verluste in einem bestimmten Markt zu begrenzen. Im langfristigen Vermögensaufbau können ETFs als Teil eines ausgewogenen Port **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Was:
-
Was ist was AboWas ist was ist das Magazin zur bekannten gleichnamigen Jugendbuchreihe. Jede Ausgabe hat einen Themenschwerpunkt aus den Bereichen Geschichte, Natur, Tiere, Technik und Wissenschaft. Die Zeitschrift ist gemacht für 7- bis 11-jährige Kinder. Zwei Poster und ein zum Heftthema passendes Extra sind in jeder Was ist was Ausgabe enthalten.46,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Zeit? – WAS IST WAS Kleine Welt – BüchleinWas ist Zeit? – WAS IST WAS Kleine Welt ist ein spannendes Büchlein, das Kinder in die Geheimnisse der Zeit einführt. Mithilfe von Gergő und seinen Freunden lernen die Kleinen den Begriff der Zeit kennen, entdecken die Tageszeiten und das Vergehen der Zeit. Das Buch behandelt das Thema Zeit unterhaltsam und lehrreich und bietet Kindern die Möglichkeit, spielerisch zu lernen. Gergő entdeckt in seinem Kindergarten und im Garten seines Großvaters die verschiedenen Aspekte der Zeit. Ziel des Buches ist es, dass Kinder ganz leicht verstehen, wann es Morgen ist, wie die Zeit vergeht und welche Veränderungen im Laufe des Tages stattfinden. Produkteigenschaften: Spannendes Sachbilderbuch über das Thema Zeit Hilft Kindern, den Begriff der Zeit zu verstehen Lehrreiche Geschichten mit Gergő Farbig illustriertes Heft mit 16 Seiten Leicht verständlich und mit viel Spaß zu lesen Verpackungsmaße: 1,4 x 17,4 x 19,7 cm Das Buch ist die ideale Wahl für alle neugierigen Kinder, die die Geheimnisse der Zeit besser kennenlernen möchten.7,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WAS IST WAS Comic - MythologieClever mit WAS IST WAS Comics! Götter, Mythen und Fabelwesen ... da haben Wenko und Will nur große Fragezeichen über ihren Köpfen. Allein Iris hat für die anstehende Schulprüfung gelernt. Aber der verrückte Professor Quecksilber weiß Rat! Mit einer seiner Erfindungen lassen sich die vier in eine Traumwelt transferieren, die Iris mit ihrem gesammelten Wissen füllt. Doch als der Professor einen lauten Streit anfängt, ruft das ein Wesen auf den Plan, das mehr als erbost über diese Ruhestörung ist und den Professor kurzerhand entführt. Ein WAS IST WAS-Comic zum Thema Mythologie!14,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Was
-
Was Ist Was - WAS IST WAS 3-CD Hörspielbox - Preis vom 02.11.2026 20:28:08 hBrand : Wildschuetz, Binding : Audio CD, Label : Karussell (Universal Music), Publisher : Karussell (Universal Music), NumberOfDiscs : 3, NumberOfItems : 3, Format : Box-Set, medium : Audio CD, releaseDate : 2006-09-22, artists : Was Ist Was6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Risikomanagement und langfristiger Vermögensaufbau eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Sie ermöglichen es Anlegern, einfach in verschiedene Märkte und Branchen zu investieren, ohne einzelne Aktien auswählen zu müssen. Allerdings können ETFs auch zu einer Überdiversifikation führen und bieten möglicherweise nicht die gleiche Rendite wie einzelne Aktien. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageform genutzt werden, um langfristiges Wachstum zu erzielen. Im Risikomanagement können sie dazu beitragen, das Risiko zu streuen und Verluste in einem bestimmten Markt zu begrenzen. Im langfristigen Vermögensaufbau können ETFs als Teil eines ausgewogenen Port **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.