Domain private-vermögensberatung.de kaufen?
Wir ziehen mit dem Projekt
private-vermögensberatung.de um.
Sind Sie am Kauf der Domain
private-vermögensberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-vermögensberatung.de kaufen?
Was ist ein halbautomat?
Was ist ein Halbautomat? Ein Halbautomat ist eine Art von Feuerwaffe, bei der nach jedem Abfeuern des Schusses automatisch eine Patrone in den Schussmechanismus geladen wird, jedoch der Abzug für jeden Schuss manuell betätigt werden muss. Im Gegensatz dazu zu einem vollautomatischen Gewehr, das kontinuierlich feuert, bis der Abzug losgelassen wird, erfordert ein Halbautomat eine separate Abzugsbetätigung für jeden Schuss. Halbautomatische Waffen sind in vielen Ländern weit verbreitet und werden für verschiedene Zwecke wie Selbstverteidigung, Jagd und Sport verwendet. Es ist wichtig zu beachten, dass der Besitz und die Verwendung von Halbautomaten je nach Land und Gesetzgebung unterschiedlich geregelt sein können. **
Was ist ein Halbautomat bei einer jagdlichen Waffe?
Ein Halbautomat ist eine jagdliche Waffe, bei der nach jedem Schuss automatisch eine neue Patrone aus dem Magazin in den Schusskanal geladen wird. Der Abzug muss jedoch für jeden Schuss einzeln betätigt werden. Im Gegensatz dazu müssen bei einer vollautomatischen Waffe der Abzug nur einmal betätigt werden und die Waffe feuert so lange, bis das Magazin leer ist. **
Ähnliche Suchbegriffe für Halbautomat
Top-Angebote
Produkte zum Begriff Halbautomat:
-
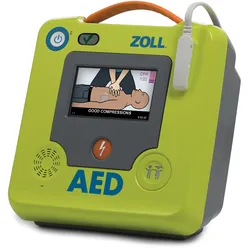
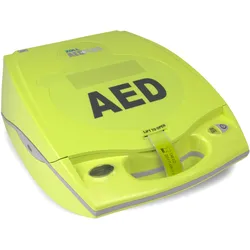
ZOLL AED Plus HalbautomatZOLL AED Plus halbautomatischer Defibrillator mit LCD Bildschirm für Anweisungstexte, EKG-Anzeige und HLW-Feedback-Informationen Piktogrammen Metronom HLW-Feedbacksensor Der Standardlieferumfang des ZOLL AED Plus besteht aus: ZOLL AED Plus Defibrillator CPR-D Elektroden Satz Lithium-Batterien1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
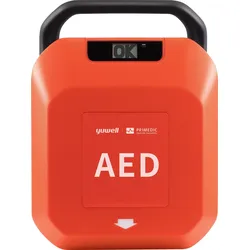
Primedic HeartSave Y HalbautomatAutomatisierter externer Defibrillator, einsprachige sprachgesteuerte Benutzerführung, Erwachsenen-/ Kindermodus, inkl. 1 Paar Elektroden für Erwachsene/Kinder, 1 Notfallset (Rasierer, Beatmungstuch, Handschuhe, Schere), mit Batterie (bis zu 5 Jahren Standby)1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
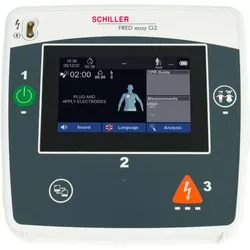
Defibrillator FRED easy G2 HalbautomatSCHILLER FRED easy G2 – Der zuverlässige AED für Ersthelfer Der FRED easy G2 ist ein robuster und intuitiv bedienbarer Defibrillator, der speziell für die lebensrettende Sofortmaßnahme entwickelt wurde. Als halbautomatisches Modell bietet er die perfekte Balance aus Sicherheit und Kontrolle: Das Gerät führt die Analyse selbstständig durch und fordert den Benutzer bei Bedarf aktiv zur Schockabgabe auf. Die wichtigsten Merkmale im Überblick Einfache Benutzerführung: Ein großer, hochauflösender 5-Zoll-Touchscreen führt Sie mit klaren Bildern und Textanweisungen durch den gesamten Rettungsprozess. Sicherer Prozess: Nach der automatischen Analyse löst der Helfer den Schock bei einer entsprechenden Empfehlung durch Drücken der orangen Schocktaste manuell aus. Integrierte HLW-Unterstützung: Ein eingebautes Metronom gibt den korrekten Rhythmus für die Herzdruckmassage vor, um eine e...3201,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHILLER FRED PA-1 AED Defibrillator, HalbautomatDer SCHILLER FRED PA-1 Defibrillator ist als jüngstes Modell aus dem Hause Schiller konsequent auf die sehr einfache und effektive Durchführung der lebensrettenden Maßnahmen weiterentwickelt worden. FRED PA-1 - Der Name ist Programm! PAD steht für „Public Access Defibrillator“, also „öffentlich zugänglicher Defibrillator“. Somit wird unterstrichen, dass bei der Entwicklung öffentliche Gebäude, Einrichtungen und Plätze im Fokus standen und damit auch das Ziel, ungeübten Ersthelfern durch eine selbsterklärende und sehr einfache Bedienung eine sichere Durchführung der lebensrettenden Maßnahmen zu ermöglichen. Diese Geräteklasse zielt durch klar verständliche Sprachanweisungen der erforderlichen Schritte auf die Unterstützung von Laien im Bereich HERZ-Lungen-Wiederbelebung ab. Beim Einsatz im öffentlichen Raum besteht jedoch die Möglichkeit, dass nicht jeder potentielle Helfer die Landespra...1426,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **

Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Halbautomat:
-
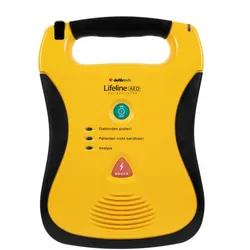
Lifeline AED SG HalbautomatDefibtech Lifeline AED SG Die lebenswichtigen Eigenschaften des Lifeline AED im Detail: Die häufigste Ursache bei plötzlichem Herztod ist Kammerflimmern, und genau da kommt der Lifeline AED zum Einsatz. Der Lifeline AED funktioniert nach dem Prinzip der biphasischen Defibrillation. Das bedeutet, das der Strom von der erstenzur zweiten Elektrode läuft und wieder zurück. Sie bewährte sich bereits als sehr effektiv, da sie bereits beim ersten Schockerfolgreich hilft. Die eingebaute Leistungsanpassung, variiert automatisch die Schockform. So werden Unterschiede in Körpergewicht und Oberkörperumfang ausgeglichen. Die Analysewahrscheinlichkeit von über 98% bei Kammerflimmern übertrifft die für die Zulassung geforderten 90% bei Weitem. Mit einer Ladezeit vonnur sechs Sekunden ist der Lifeline AED quasi sofort einsatzbereit.Er überzeugt durch seine vielen lebenswichtigen Eigenschaften. Ein Defib...1362,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZOLL AED Plus HalbautomatZOLL AED Plus halbautomatischer Defibrillator mit LCD Bildschirm für Anweisungstexte, EKG-Anzeige und HLW-Feedback-Informationen Piktogrammen Metronom HLW-Feedbacksensor Der Standardlieferumfang des ZOLL AED Plus besteht aus: ZOLL AED Plus Defibrillator CPR-D Elektroden Satz Lithium-Batterien1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primedic HeartSave Y HalbautomatAutomatisierter externer Defibrillator, einsprachige sprachgesteuerte Benutzerführung, Erwachsenen-/ Kindermodus, inkl. 1 Paar Elektroden für Erwachsene/Kinder, 1 Notfallset (Rasierer, Beatmungstuch, Handschuhe, Schere), mit Batterie (bis zu 5 Jahren Standby)1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein halbautomat?
Was ist ein Halbautomat? Ein Halbautomat ist eine Art von Feuerwaffe, bei der nach jedem Abfeuern des Schusses automatisch eine Patrone in den Schussmechanismus geladen wird, jedoch der Abzug für jeden Schuss manuell betätigt werden muss. Im Gegensatz dazu zu einem vollautomatischen Gewehr, das kontinuierlich feuert, bis der Abzug losgelassen wird, erfordert ein Halbautomat eine separate Abzugsbetätigung für jeden Schuss. Halbautomatische Waffen sind in vielen Ländern weit verbreitet und werden für verschiedene Zwecke wie Selbstverteidigung, Jagd und Sport verwendet. Es ist wichtig zu beachten, dass der Besitz und die Verwendung von Halbautomaten je nach Land und Gesetzgebung unterschiedlich geregelt sein können. **
-
Was ist ein Halbautomat bei einer jagdlichen Waffe?
Ein Halbautomat ist eine jagdliche Waffe, bei der nach jedem Schuss automatisch eine neue Patrone aus dem Magazin in den Schusskanal geladen wird. Der Abzug muss jedoch für jeden Schuss einzeln betätigt werden. Im Gegensatz dazu müssen bei einer vollautomatischen Waffe der Abzug nur einmal betätigt werden und die Waffe feuert so lange, bis das Magazin leer ist. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Halbautomat
-
Defibrillator FRED easy G2 HalbautomatSCHILLER FRED easy G2 – Der zuverlässige AED für Ersthelfer Der FRED easy G2 ist ein robuster und intuitiv bedienbarer Defibrillator, der speziell für die lebensrettende Sofortmaßnahme entwickelt wurde. Als halbautomatisches Modell bietet er die perfekte Balance aus Sicherheit und Kontrolle: Das Gerät führt die Analyse selbstständig durch und fordert den Benutzer bei Bedarf aktiv zur Schockabgabe auf. Die wichtigsten Merkmale im Überblick Einfache Benutzerführung: Ein großer, hochauflösender 5-Zoll-Touchscreen führt Sie mit klaren Bildern und Textanweisungen durch den gesamten Rettungsprozess. Sicherer Prozess: Nach der automatischen Analyse löst der Helfer den Schock bei einer entsprechenden Empfehlung durch Drücken der orangen Schocktaste manuell aus. Integrierte HLW-Unterstützung: Ein eingebautes Metronom gibt den korrekten Rhythmus für die Herzdruckmassage vor, um eine e...3201,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHILLER FRED PA-1 AED Defibrillator, HalbautomatDer SCHILLER FRED PA-1 Defibrillator ist als jüngstes Modell aus dem Hause Schiller konsequent auf die sehr einfache und effektive Durchführung der lebensrettenden Maßnahmen weiterentwickelt worden. FRED PA-1 - Der Name ist Programm! PAD steht für „Public Access Defibrillator“, also „öffentlich zugänglicher Defibrillator“. Somit wird unterstrichen, dass bei der Entwicklung öffentliche Gebäude, Einrichtungen und Plätze im Fokus standen und damit auch das Ziel, ungeübten Ersthelfern durch eine selbsterklärende und sehr einfache Bedienung eine sichere Durchführung der lebensrettenden Maßnahmen zu ermöglichen. Diese Geräteklasse zielt durch klar verständliche Sprachanweisungen der erforderlichen Schritte auf die Unterstützung von Laien im Bereich HERZ-Lungen-Wiederbelebung ab. Beim Einsatz im öffentlichen Raum besteht jedoch die Möglichkeit, dass nicht jeder potentielle Helfer die Landespra...1426,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
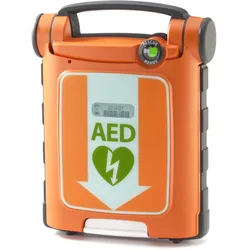
Cardiac Science Powerheart G5 Defibrillator, Halbautomat, HLW-FeedbackWas zeichnet den Cardiac Science Powerheart G5 aus? Halbautomatischer Defibrillator – Der Anwender gibt den Schock nach Aufforderung des Gerätes ab. IntellisenseTM-HLW-Feedback-Sensor - misst die Drucktiefe und die Geschwindigkeit und gibt korrigierende Hinweise. Rescue Ready® Technologie – Umfangreiche Selbsttests von der Batterie, über die internen Schaltkreise bis hin zur Anwesenheit und Funktion der Defi-Elektroden! Sprachansagen konfigurierbar – Sprachunterstützung in 3 Stufen zwischen sehr ausführlichen Anweisungen für Laienanwender und kurzen Sätzen für erfahrene Rettungskräfte anpassbar. 2-Sprachig! RescueCoachTM Sprach- und Textaufforderungen - auf das Tempo des Benutzers abgestimmte Anweisungen. Hinterleuchtetes LCD-Display - bei lauter Umgebung können die Anweisungen abgelesen werden. Besonders robust - Durch die umlaufende Gummierung werden auch militärische Anforderungen gege...3141,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.